Leiden, 31 oktober 2026 – Leitex Autotaxatie & Expertise
Het Gerechtshof Den Haag heeft op 14-10-2026 geoordeeld dat een taxatierapport niet uitsluitend mag worden afgewezen omdat de auto enkele dagen na de RDW-keuring is opgenomen. In deze zaak ging het om drie en vijf dagen. Het hof zet ook zijn lijn uiteen over de bruikbaarheid van koerslijsten. Een volledige overwinning werd het niet: de gestelde schade werd niet aannemelijk geacht en de naheffingsaanslag daalde van € 9.861 naar € 9.097.
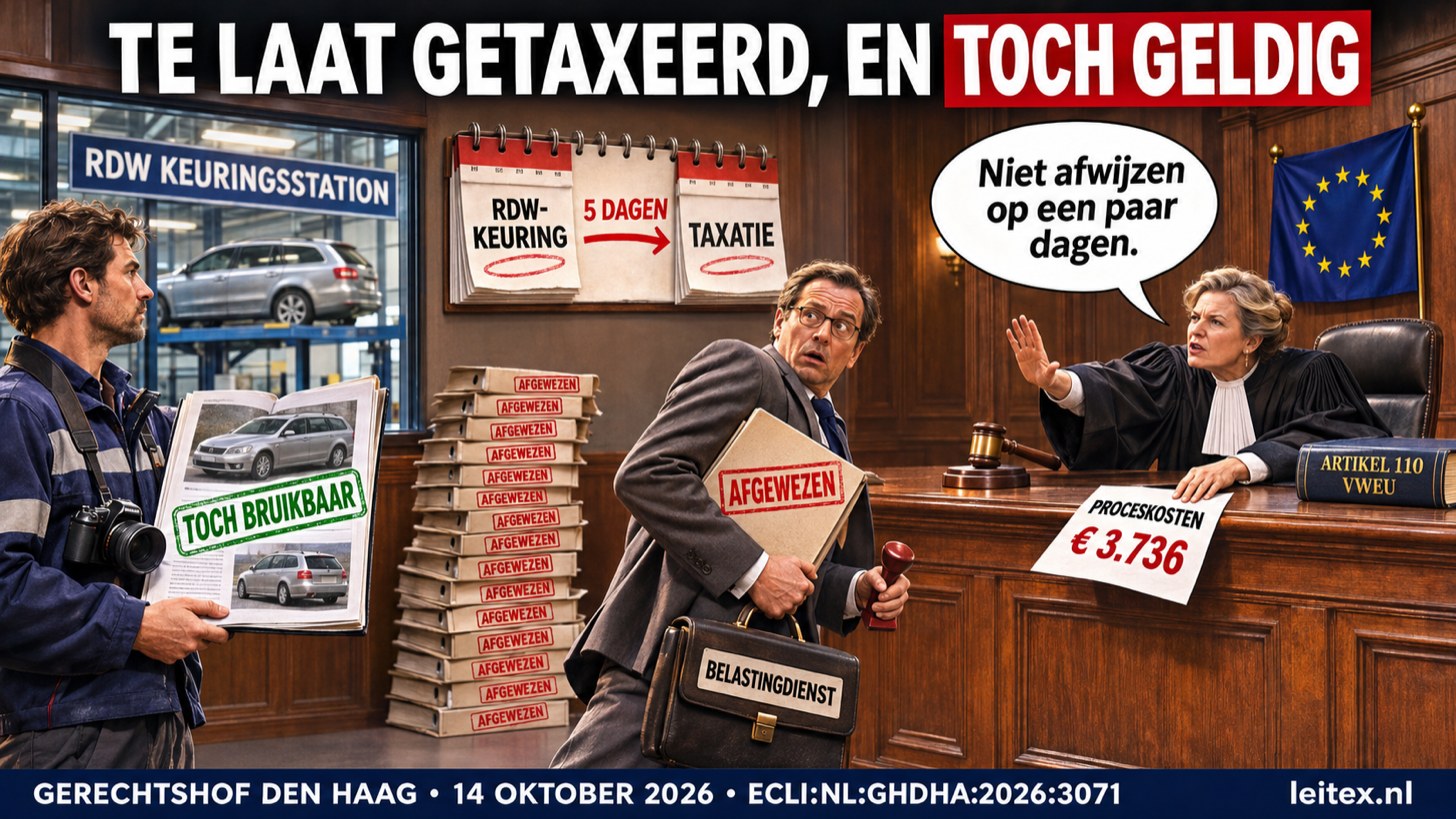
Dit bericht is gebaseerd op het nieuwsbericht van Leitex Autotaxatie & Expertise over deze uitspraak. Stichting ROTA heeft de kern samengevat en de feiten gecontroleerd aan de uitspraken zelf. De illustratie is van Leitex Autotaxatie & Expertise: een met AI gemaakte spotprent, geen foto van een werkelijke zitting.
Wat er speelde
De zaak gaat over twee gebruikte auto’s van dezelfde aangever. De Audi A6 Avant 4.0 TFSI RS 6 quattro performance (eerste toelating 14-08-2018) werd op 21-02-2022 door de RDW gekeurd en op 24-02-2022 fysiek opgenomen door de taxateur. De Mini Clubman 2.0 JCW ALL4 (eerste toelating 20-04-2021) werd op 24-02-2022 gekeurd en op 01-03-2022 opgenomen.
Sinds 01-01-2022 bepaalt artikel 8, vierde lid, onderdeel b, van de Uitvoeringsregeling BPM dat de fysieke opname ten hoogste een maand vóór het afschrijvingsmoment moet plaatsvinden. De inspecteur achtte beide rapporten daarom onbruikbaar, ging uit van de forfaitaire tabel en legde een naheffingsaanslag op. Rechtbank Den Haag gaf de inspecteur op 30-09-2025 gelijk.
De termijn: enkele dagen te laat is niet automatisch fataal
Het hof beantwoordt de vraag of de rapporten toch kunnen dienen bevestigend. De kernzin uit rechtsoverweging 5.1.4 luidt: “Gelet op de waarborgen van het Unierecht voert het te ver om een taxatierapport uitsluitend af te wijzen omdat het voertuig enkele dagen na de afronding van de inschrijving in het kentekenregister is getaxeerd.” Het hof wijst erop dat de aangever er zelf belang bij heeft de auto in dezelfde staat te houden als tijdens de inschrijving bij de RDW. De inspecteur had in deze zaak bovendien niet gevraagd de auto’s te tonen.
Het hof trekt daarbij twee grenzen. Blijkt uit het rapport dat de auto gebreken heeft waardoor hij niet aan het verkeer mag deelnemen, dan kan het rapport niet als basis dienen. Daarnaast kunnen er andere redenen zijn die aan gebruik in de weg staan; dat wordt per geval beoordeeld. Een vaste grens in dagen noemt het hof niet.
Andere lijn dan Rechtbank Zeeland-West-Brabant
Rechtbank Zeeland-West-Brabant oordeelde op 13-08-2026 in een zaak waarin de auto één dag na de keuring was opgenomen, dat het rapport niet gebruikt kon worden. Volgens de rechtbank kan de bepaling “redelijkerwijs niet zo worden gelezen” dat een rapport van na het afschrijvingsmoment mogelijk is, en die lezing druist “niet in tegen enig rechtsbeginsel” (ECLI:NL:RBZWB:2026:7664). In die zaak ontbrak ook een tijdige inkoopfactuur; de koerslijst die bij het rapport zat, werd wel gevolgd. Op dezelfde dag oordeelde de rechtbank vergelijkbaar over de omgekeerde situatie: een opname die meer dan een maand vóór de keuring lag (ECLI:NL:RBZWB:2026:7661).
Het hof gaat op deze uitspraken niet in. Tegen uitspraken van deze rechtbank staat hoger beroep open bij het gerechtshof ‘s-Hertogenbosch. Of dat hof dezelfde lijn kiest als Den Haag, is nog niet bekend.
De koerslijst: de lijn van het hof
In rechtsoverweging 5.9 zet het hof uiteen wanneer een koerslijst bruikbaar is:
- Accessoires: de wetgever heeft onderkend dat een koerslijst een grover instrument is dat uitgaat van een standaard accessoirepakket. Verschillen in accessoirepakketten staan daarom in beginsel niet aan gebruik in de weg.
- Type en uitvoering: dat kan anders zijn als die verschillen samenhangen met een verschil in type of uitvoering. De Hoge Raad eiste op 03-10-2025 overeenkomst in merk, model, type, uitvoering en leeftijd (ECLI:NL:HR:2025:1472). Het hof legt type en uitvoering uit aan de hand van Verordening (EU) 2018/858. Daarin gaat het onder meer om cilinderinhoud, motorvermogen, brandstof, aantal zitplaatsen, emissieniveau en gecombineerde CO2-uitstoot.
- Geen correcties: is de koerslijst geschikt, dan zijn de vermelde netto catalogusprijs en handelsinkoopwaarde bruikbaar en worden daarop geen correcties aangebracht.
- Uitzonderingen: een koerslijst kan toch worden geweigerd, bijvoorbeeld bij een vermoeden dat de lijst niet op reële handelstransacties berust, of bij een niet-Europees voertuig dat niet vergelijkbaar is met in Nederland rondrijdende voertuigen.
Voor de Audi pakte dit gunstig uit. Dat keramische remmen en matrix-LED-koplampen niet op de koerslijst stonden aangevinkt, maakte niet uit, en de netto catalogusprijs werd niet verhoogd. De naheffing voor deze auto daalde van € 5.687 naar € 4.923. Voor de Mini ging het mis: die heeft een andere CO2-uitstoot dan het referentievoertuig, en dat is volgens het hof een verschil in uitvoering. De afwijkende calculatiedatum van vijf dagen vond het hof niet relevant, maar de koerslijst viel toch af. De naheffing van € 4.174 bleef staan.
Rechtbank Zeeland-West-Brabant overwoog in de eerder genoemde zaak dat een andere meetmethode van de CO2-uitstoot de uitvoering niet verandert. Het hof zegt daar niets over. Hoe die twee oordelen zich tot elkaar verhouden, moet nog blijken.
De schade: daar verloor de aangever
Een bruikbaar rapport betekent nog niet dat de schade vaststaat. Bij gemotiveerde betwisting moet de aangever de feiten aannemelijk maken, ook die over de gestelde waardedaling (HR 07-03-2025, ECLI:NL:HR:2025:310). Dat lukte hier niet. Het hof zag op de foto’s niet meer dan normale gebruikssporen. De algemene lijst met werkzaamheden was niet onderbouwd met objectief materiaal, zoals duidelijke foto’s en reparatienota’s of bijzondere vermeldingen op de aankoopfactuur. De meeste foto’s toonden kleine krasjes en putjes, en bij de Mini was op een aantal foto’s bijna niets bruikbaars te zien.
Ook stonden er posten in die geen schade zijn: “controleren uitlijning”, “balancering”, “resetten en inlezen van de boordcomputer” en “reinigen/ontgeuren interieur”. De gestelde waardevermindering was bovendien ongeloofwaardig gelet op de inkoopprijzen op de bestelbon en de onvolledige aankoopfactuur. Het hof nam daarom voor beide auto’s geen enkele waardevermindering wegens schade aan.
Forfaitaire tabel en proceskosten
Het beroep op de nieuwe forfaitaire tabel voor de Mini slaagde niet. Het hof zag bij een verschil van 4,112 procentpunt geen reden de toepasselijke tabel buiten beschouwing te laten, en geen schending van het Unierecht of het gelijkheidsbeginsel, omdat dezelfde tabel gold voor vergelijkbare auto’s die al in Nederland rondreden.
De inspecteur moet € 3.736 aan proceskosten en € 473 aan griffierecht vergoeden. Voor de bezwaarfase kreeg de aangever niets: de inspecteur had voor de naheffing de gelegenheid gegeven een koerslijst met de juiste calculatiedatum te overleggen, en daarvan is geen gebruik gemaakt.
Wat dit betekent voor de praktijk
- Nog te taxeren: een fysieke opname binnen een maand vóór de afronding van het RDW-onderzoek blijft de veilige route. Dit is de uitspraak van één hof.
- Rapport enkele dagen te laat: de uitspraak kan worden aangevoerd om een inhoudelijke beoordeling te vragen. Een garantie is het niet.
- Koerslijst geweigerd wegens opties: ontbrekende accessoires staan daar volgens dit hof in beginsel niet aan in de weg. Controleer wel type en uitvoering, waaronder de CO2-uitstoot.
- Schadepost in discussie: onderbouw elke post met duidelijke foto’s en objectief materiaal. Reinigen, uitlijnen, balanceren en resetten zijn volgens dit hof geen schade.
Artikel 10 van de Wet BPM gaat uit van de werkelijke afschrijving. Daarnaast blijft artikel 110 VWEU een route: leidt de berekening tot meer BPM dan in een gelijksoortige auto die al in Nederland rijdt, dan kan een deskundig taxatierapport dat aantonen. Het hof noemt dat artikel hier niet met zoveel woorden; het spreekt over de waarborgen van het Unierecht.
Beide partijen kunnen binnen zes weken na verzending van de uitspraak beroep in cassatie instellen. Die termijn liep op de datum van dit bericht nog. Of cassatie wordt ingesteld, is niet bekend. Dit bericht is algemene informatie en geen advies voor een individueel geval.
Bronnen
›Origineel bericht Leitex 31-10-2026
›Hof Den Haag ECLI:NL:GHDHA:2026:3071
›Rb. Zeeland-West-Brabant ECLI:NL:RBZWB:2026:7664
›Rb. Zeeland-West-Brabant ECLI:NL:RBZWB:2026:7661
Eerder verschenen
Wie beslist er eigenlijk dat uw bpm-aangifte onjuist is?
Eerder verschenen
Aangifte onjuist verklaard zonder aanslag? De sommatiebrief
Stichting ROTA (Register Onafhankelijke Taxateurs Automobielen) behartigt de belangen van gecertificeerde voertuigtaxateurs en staat voor een eerlijke markt, een effectief tegenbewijsrecht en rechtszekerheid bij de import van voertuigen. KvK 65599233.